SIP या PPF जानिए 15 सालों के बाद कहां मिलेगा छप्परफाड़ रिटर्न, यहां मिलेगी पूरी जानकारी
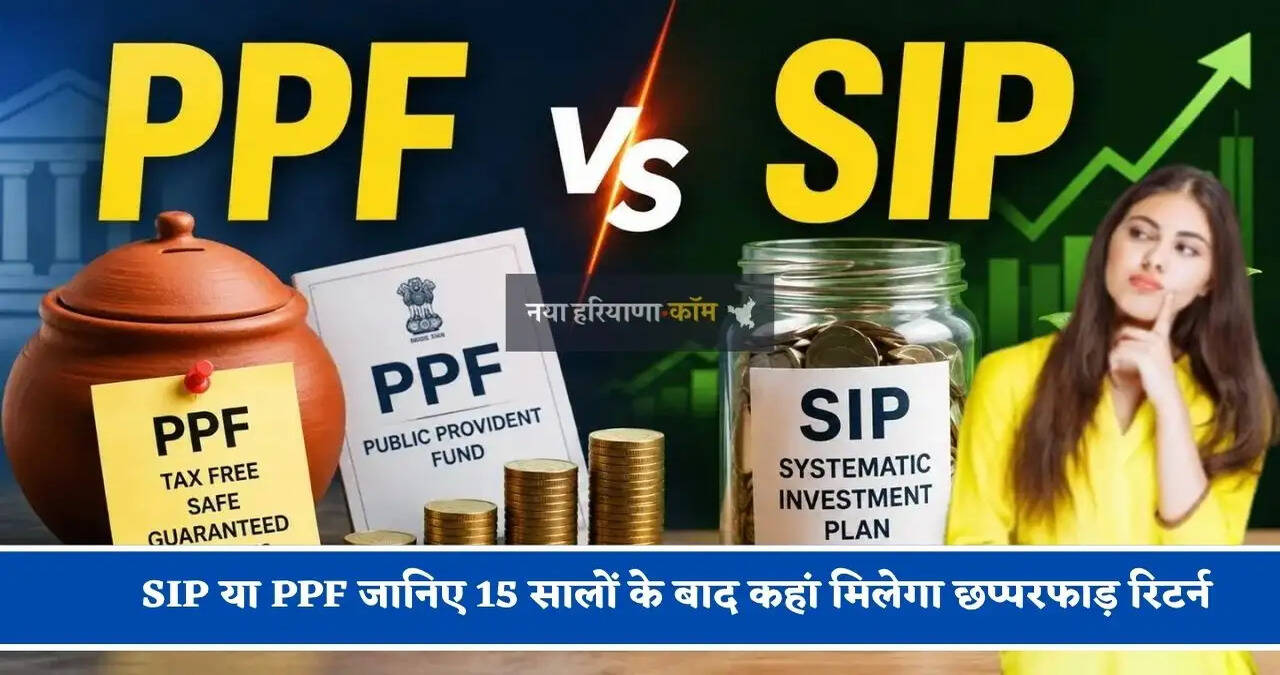
SIP Vs PPF which is better after 15 years: जब भी भविष्य को सुरक्षित करने या लंबे समय के निवेश की योजना बनाने की बात आती है, तो दो नाम तुरंत दिमाग में आते हैं: SIP (सिस्टमैटिक इन्वेस्टमेंट प्लान) और PPF (पब्लिक प्रोविडेंट फंड)। निवेश के लिए 15 साल की अवधि को एक बेहतरीन लंबी अवधि माना जाता है। लेकिन सबसे बड़ा सवाल यह है कि 15 साल तक लगातार निवेश करने के बाद, आपके पास सबसे बड़ी रकम कहां से आएगी?
PPF सुरक्षित क्यों है?
PPF एक बहुत ही लोकप्रिय और सुरक्षित निवेश योजना है, जिसे भारत सरकार का समर्थन प्राप्त है। इसमें 15 साल का 'लॉक-इन पीरियड' होता है। फिलहाल, सरकार PPF पर सालाना 7.1% की ब्याज दर दे रही है। यह योजना EEE (एग्जेम्प्ट-एग्जेम्प्ट-एग्जेम्प्ट) श्रेणी में आती है, जिसका मतलब है कि आपका निवेश, उस पर मिलने वाला ब्याज और मैच्योरिटी पर मिलने वाली पूरी रकम 100% टैक्स-फ्री होती है। इसमें कोई मार्केट रिस्क नहीं होता है।
SIP से शानदार रिटर्न मिल सकता है!
म्यूचुअल फंड में SIP के जरिए, आप हर महीने शेयर बाजार में एक छोटी रकम का निवेश करते हैं। हालांकि इसमें मार्केट रिस्क होता है, लेकिन लंबे समय में यह बेहतरीन रिटर्न देने की क्षमता रखता है। वित्तीय विशेषज्ञों के अनुसार, इक्विटी म्यूचुअल फंड से 15 साल की अवधि में औसतन 12% सालाना रिटर्न मिलने की उम्मीद की जा सकती है। SIP से होने वाली कमाई पर लॉन्ग-टर्म कैपिटल गेन्स (LTCG) टैक्स लगता है।
15 साल बाद आपको कहाँ से ज्यादा पैसे मिलेंगे?
मान लीजिए कि आप हर महीने ₹10,000 का निवेश करते हैं—यानी सालाना ₹1.20 लाख। 15 साल तक लगातार निवेश करने पर, आपका कुल निवेश ₹18,00,000 हो जाएगा। विकल्प 1: PPF (पब्लिक प्रोविडेंट फंड)
• निवेश का विकल्प: PPF
• अनुमानित रिटर्न: 7.1% प्रति वर्ष (निश्चित)
• कुल निवेश (15 वर्षों में): ₹18,00,000
• ब्याज/कमाई: ₹14,54,567
• कुल राशि (मैच्योरिटी पर): ₹32,54,567
विकल्प 2: SIP (म्यूचुअल फंड)
• निवेश का विकल्प: SIP (सिस्टमैटिक इन्वेस्टमेंट प्लान)
• अनुमानित रिटर्न: 12% प्रति वर्ष (अनुमानित)
• कुल निवेश (15 वर्षों में): ₹18,00,000
• ब्याज/कमाई: ₹32,45,760
• कुल राशि (अनुमानित): ₹50,45,760
कौन सा निवेश बेहतर है?
हिसाब-किताब से साफ पता चलता है कि 15 वर्षों में, SIP से PPF के मुकाबले लगभग ₹18 लाख ज्यादा मिल सकते हैं। अगर आप बाजार के जोखिम से बचना चाहते हैं और गारंटीड, टैक्स-फ्री रिटर्न चाहते हैं, तो PPF आपके लिए सबसे अच्छा विकल्प है। लेकिन, अगर आप बढ़ती महंगाई को मात देना चाहते हैं और अपनी संपत्ति को तेजी से बढ़ाना चाहते हैं, तो SIP एक बेहतर विकल्प साबित होता है।